เงินเดือนแรกเข้าบัญชี ควรเก็บก่อนหรือใช้ก่อน? ต้องมีเงินสำรองเท่าไรถึงจะอุ่นใจ? แล้วจะวางแผนอย่างไรให้มีเงินใช้วันนี้ โดยไม่ลืมเก็บไว้สำหรับอนาคต?
คำถามเหล่านี้อาจดูเป็นเรื่องธรรมดาสำหรับคนที่ทำงานมาหลายปี แต่สำหรับบัณฑิตจบใหม่ที่กำลังจะมีรายได้ประจำเป็นของตัวเอง คำตอบอาจกลายเป็นจุดเริ่มต้นสำคัญของการสร้างความมั่นคงทางการเงินไปอีกหลายสิบปี
สำหรับบัณฑิตโครงการครูรัก(ษ์)ถิ่น รุ่นที่ 3 ซึ่งกำลังเตรียมเปลี่ยนผ่านจากชีวิตนักศึกษาทุน สู่การเป็นครูในโรงเรียนพื้นที่ห่างไกล ณ ชุมชนบ้านเกิด การเตรียมความพร้อมก่อนเริ่มต้นชีวิตการทำงานไม่ได้มีเพียงเรื่องการสอนและการดูแลลูกศิษย์ แต่ยังรวมถึงการเรียนรู้ที่จะดูแลชีวิตและอนาคตทางการเงินของตัวเองด้วย
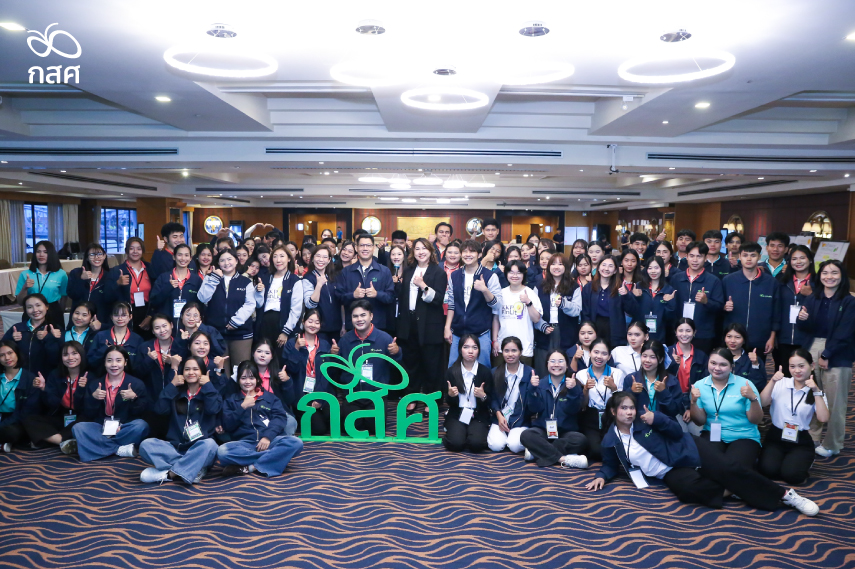
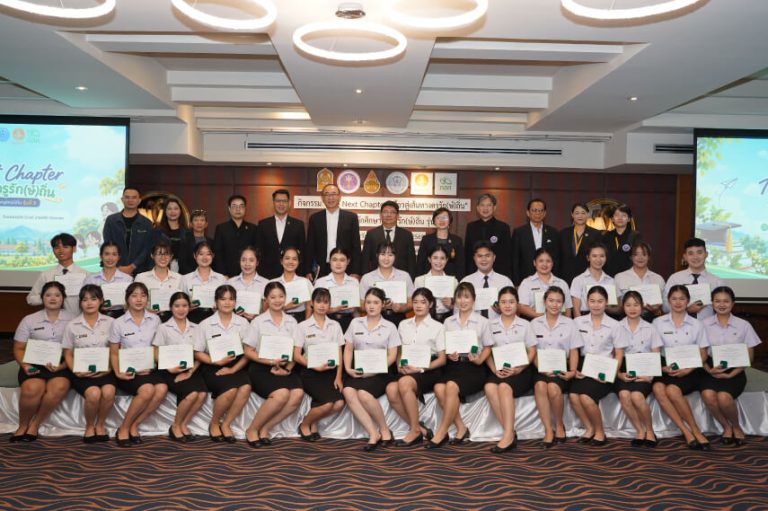
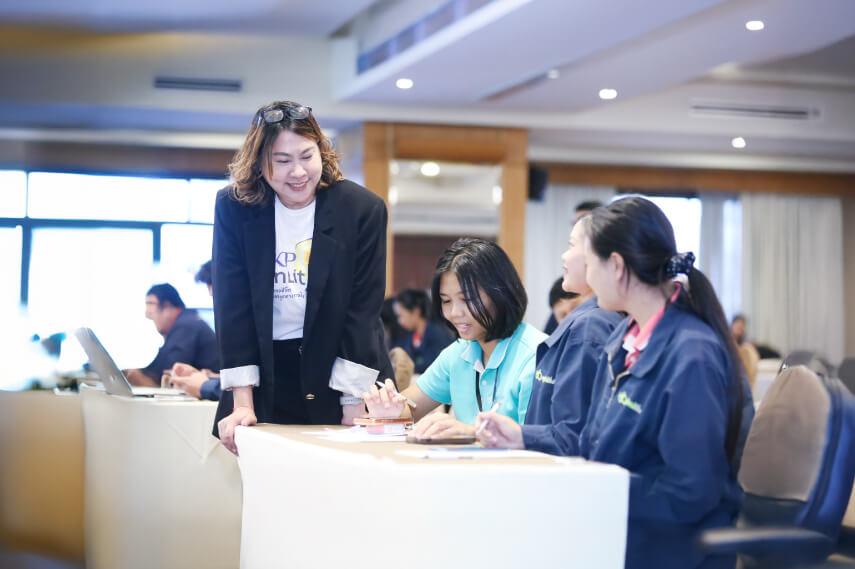
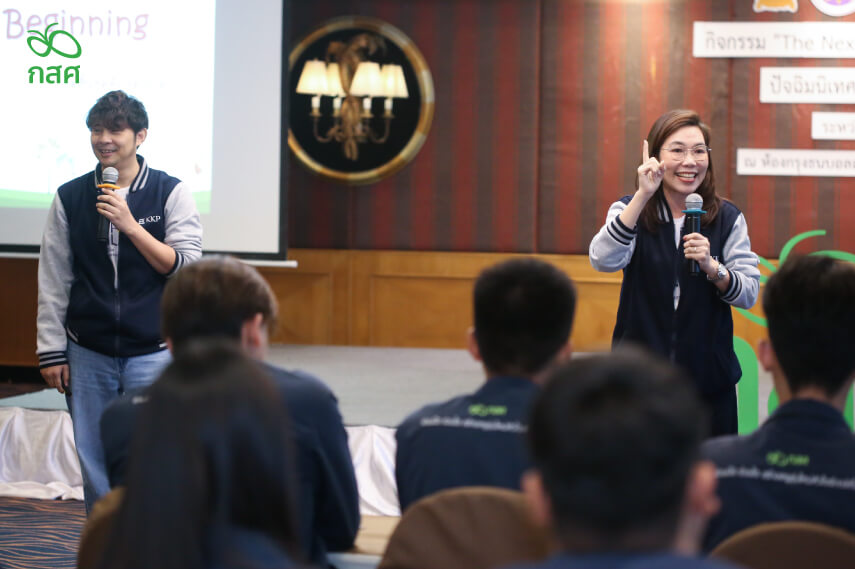
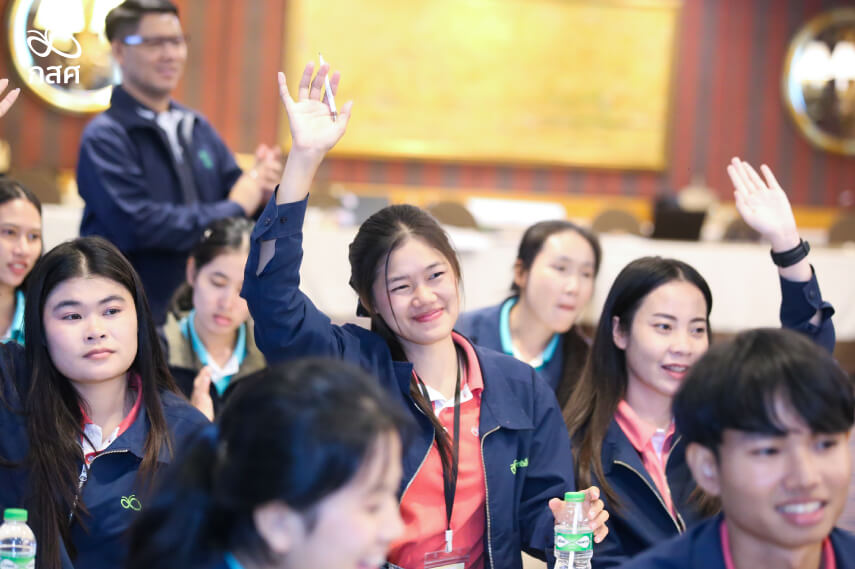
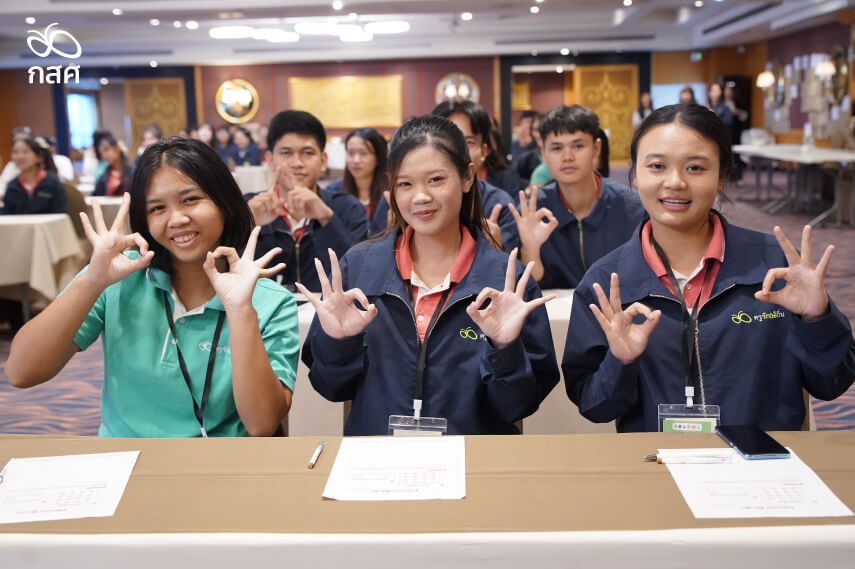
นี่จึงเป็นที่มาของกิจกรรม ‘KKP FinLit จุดประกายชีวิต ติดอาวุธทางการเงิน’ ซึ่ง กลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) ร่วมกับ กองทุนเพื่อความเสมอภาคทางการศึกษา (กสศ.) จัดขึ้นภายในกิจกรรมปัจฉิมนิเทศ ‘The Next Chapter: ก้าวสู่เส้นทางครูรัก(ษ์)ถิ่น’ รุ่นที่ 3 ภาคกลางและภาคตะวันออกเฉียงเหนือ เมื่อวันที่ 11 ตุลาคมที่ผ่านมา เพื่อชวนว่าที่คุณครู 78 คน จาก 3 มหาวิทยาลัย ได้แก่ มหาวิทยาลัยกาฬสินธุ์ มหาวิทยาลัยราชภัฏอุบลราชธานี และมหาวิทยาลัยราชภัฏหมู่บ้านจอมบึง มาเรียนรู้วิธีบริหารจัดการเงินตั้งแต่วันแรกของการทำงาน ก่อนเตรียมรับการบรรจุกลับไปเป็นครูในโรงเรียนพื้นที่ห่างไกลที่บ้านเกิดของตัวเอง
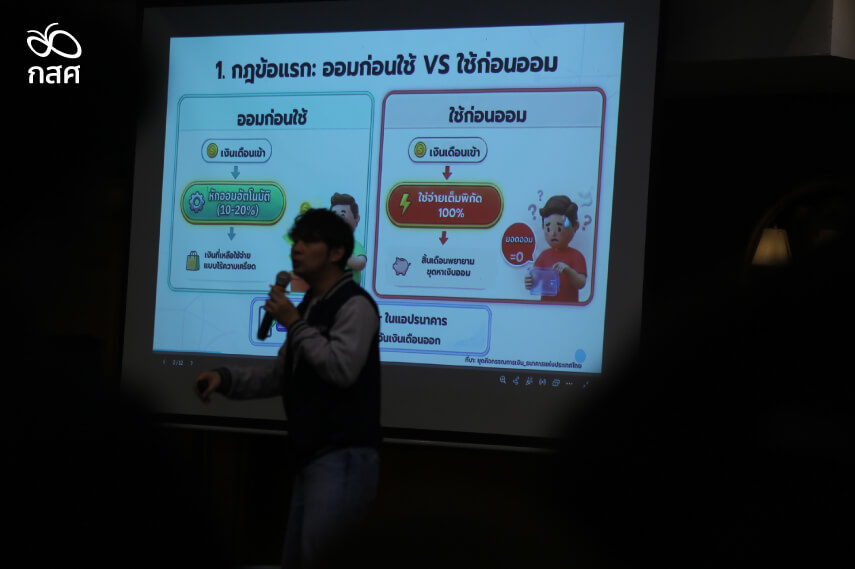
หนึ่งในบทเรียนสำคัญที่ชวนว่าที่คุณครูคิดใหม่ คือการเปลี่ยนวิธีบริหารเงินจาก ‘ใช้ก่อน เหลือเท่าไรค่อยเก็บ’ มาเป็น ‘เก็บก่อน แล้วค่อยใช้เงินที่เหลือ’ ผ่านหลักการ Pay Yourself First หรือการจ่ายเงินให้ตัวเองก่อน ด้วยสมการง่าย ๆ ว่า ‘รายรับ – เงินออม = เงินที่ใช้จ่ายได้’
แทนที่จะรอให้ถึงสิ้นเดือนแล้วค่อยดูว่ามีเงินเหลือเก็บเท่าไร ลองเปลี่ยนมาแบ่งเงินออมทันทีที่เงินเดือนเข้าบัญชี โดยอาจเริ่มต้นที่ 10–20% ของรายได้ตามความเหมาะสมกับภาระค่าใช้จ่ายของแต่ละคน เพราะในความเป็นจริง เงินที่อยู่ในบัญชีมักมีเรื่องให้ใช้เสมอ ไม่ว่าจะเป็นของที่อยากได้ โปรโมชันลดราคา หรือค่าใช้จ่ายเล็ก ๆ น้อย ๆ ที่เมื่อรวมกันแล้วอาจกลายเป็นเงินก้อนใหญ่โดยไม่รู้ตัว
การออมก่อนใช้จึงไม่ใช่เพียงเทคนิคเก็บเงิน แต่เป็นการสร้างวินัยทางการเงินให้ตัวเองตั้งแต่วันแรกที่เริ่มมีรายได้ และช่วยให้การเก็บเงินเพื่อเป้าหมายในอนาคตไม่ใช่เรื่องที่ต้องรอให้มีเงินเหลือก่อนเสมอไป
แต่เก็บเงินอย่างเดียวก็ยังไม่พอ เพราะเงินส่วนที่เหลือก็ต้องบริหารให้เป็นด้วย อีกหนึ่งบทเรียนจึงชวนว่าที่คุณครูทำความเข้าใจความแตกต่างระหว่าง ‘สิ่งที่จำเป็น’ (Need) กับ ‘สิ่งที่อยากได้’ (Want) ซึ่งเป็นพื้นฐานสำคัญของการใช้เงินอย่างมีสติ
ค่าอาหาร ค่าเดินทาง ค่าที่พัก หรือค่าใช้จ่ายที่จำเป็นต่อการทำงาน เป็นรายจ่ายที่ต้องวางแผนไว้ก่อน ส่วนการซื้อของที่ชอบ การท่องเที่ยว หรือการให้รางวัลตัวเองก็ไม่ใช่เรื่องผิด เพียงแต่ต้องรู้ว่ามีเงินเหลือให้ใช้ได้มากน้อยแค่ไหน โดยไม่กระทบกับค่าใช้จ่ายจำเป็นและเงินออมที่ตั้งใจไว้
การวางแผนการเงินที่ดี ไม่ได้หมายถึงการห้ามตัวเองใช้เงินเพื่อความสุข แต่คือการรู้จักจัดสมดุลระหว่าง ‘ความสุขในวันนี้’ กับ ‘ความมั่นคงในวันข้างหน้า’ เพื่อให้สามารถใช้ชีวิตได้อย่างเหมาะสมกับรายได้ โดยไม่สร้างภาระเกินกำลังของตัวเอง
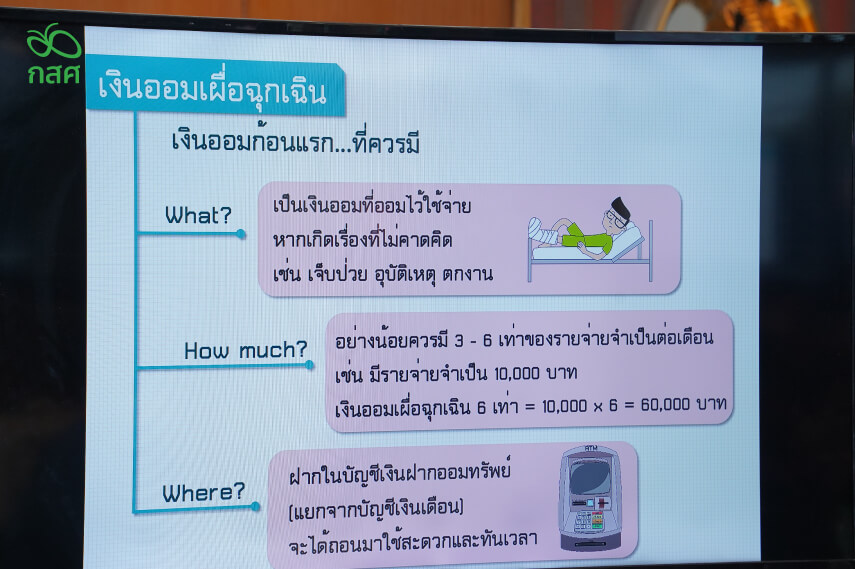
อีกเรื่องที่คนเริ่มทำงานไม่ควรมองข้าม คือการเตรียมเงินไว้รับมือกับเหตุการณ์ที่ไม่ได้อยู่ในแผน ไม่ว่าจะเป็นการเจ็บป่วย ค่าเดินทางฉุกเฉิน อุปกรณ์จำเป็นเสียหาย หรือภาระครอบครัวที่เกิดขึ้นกะทันหัน ล้วนเป็นเรื่องที่อาจทำให้แผนการเงินสะดุดได้
กิจกรรมจึงแนะนำให้เริ่มสร้าง ‘กองทุนสำรองฉุกเฉิน’ (Emergency Fund) โดยตั้งเป้าสะสมเงินให้เพียงพอกับค่าใช้จ่ายจำเป็นประมาณ 3–6 เดือน และแยกเก็บไว้ในที่ที่สามารถนำออกมาใช้ได้เมื่อจำเป็น
เงินก้อนนี้อาจไม่ได้ทำให้เราร่ำรวยขึ้นในทันที แต่ช่วยให้มีทางเลือกมากขึ้นในวันที่ชีวิตไม่เป็นไปตามแผน โดยไม่จำเป็นต้องรีบกู้ยืมหรือสร้างภาระหนี้ใหม่เพื่อแก้ปัญหาเฉพาะหน้า
ขณะเดียวกัน อีกหนึ่งบทเรียนสำคัญคือ การรู้เท่าทันหนี้สินและภัยทางการเงิน โดยเฉพาะในยุคที่การใช้เงินและการก่อหนี้ทำได้ง่ายเพียงปลายนิ้ว ตั้งแต่การใช้บัตรเครดิต การผ่อนสินค้า 0% การสมัครบริการออนไลน์แบบรายเดือน ไปจนถึงการค้ำประกันหนี้ให้ผู้อื่น ซึ่งล้วนเป็นภาระผูกพันทางการเงินที่ต้องทำความเข้าใจก่อนตัดสินใจ
บางครั้งปัญหาหนี้ไม่ได้เริ่มจากการซื้อของราคาแพง แต่อาจเริ่มจากรายจ่ายเล็ก ๆ หลายรายการที่สะสมจนเกินกำลังจ่าย การรู้จักตรวจสอบภาระหนี้ของตัวเองอย่างสม่ำเสมอ จึงเป็นอีกหนึ่งวิธีป้องกันไม่ให้การใช้เงินในวันนี้กลายเป็นปัญหาในวันข้างหน้า
นอกจากนี้ ยังมีความเสี่ยงจากมิจฉาชีพและการหลอกลวงผ่านธุรกรรมออนไลน์ ซึ่งทำให้การรู้จักตรวจสอบข้อมูล ระมัดระวังก่อนโอนเงิน และไม่หลงเชื่อข้อเสนอที่ดูดีเกินจริง กลายเป็นทักษะจำเป็นไม่แพ้การออมเงิน
คุณพัทนัย เหลืองตระกูล หัวหน้าสำนักสื่อสารองค์กรและการตลาด KKP กล่าวว่า กิจกรรมนี้มีเป้าหมายเพื่อให้ครูรัก(ษ์)ถิ่นที่กำลังจะเริ่มต้นชีวิตการทำงาน มีความรู้และเครื่องมือในการวางแผนการเงินติดตัว ตั้งแต่การจัดการรายรับรายจ่าย การเก็บออม การบริหารหนี้สิน การวางแผนภาษี ไปจนถึงการลงทุนและการเตรียมเงินสำหรับชีวิตหลังเกษียณ
เพราะเมื่อเริ่มทำงานและมีรายได้เป็นของตัวเอง ความรับผิดชอบทางการเงินก็จะค่อย ๆ เพิ่มขึ้นตามช่วงวัย ทั้งการดูแลตัวเอง ดูแลครอบครัว และการสร้างความมั่นคงในระยะยาว ขณะเดียวกัน มูลค่าของเงินก็เปลี่ยนแปลงไปตามกาลเวลาและสภาพเศรษฐกิจ การเริ่มวางแผนตั้งแต่วันนี้จึงช่วยให้สามารถรับมือกับความเปลี่ยนแปลง และมีโอกาสไปถึงเป้าหมายชีวิตที่ตั้งใจไว้ได้เร็วขึ้น
“KKP ยินดีที่ได้เป็นส่วนหนึ่งของการเสริมสร้างความเข้มแข็งทางการเงินให้กับครูรัก(ษ์)ถิ่น รุ่นที่ 3 ที่กำลังจะเข้าไปเป็นกำลังสำคัญของระบบการศึกษา โดยเฉพาะเมื่อคำนึงว่าความรู้ที่ถ่ายทอดให้คุณครู จะถูกส่งต่อไปถึงเด็ก ๆ และคนอีกจำนวนมากในหลากหลายพื้นที่ที่ครูรัก(ษ์)ถิ่นได้รับการบรรจุ เพราะชุดความรู้นี้จะเป็นทั้งเกราะป้องกัน และเป็นเหมือนเครื่องมือสร้างความมั่นคงให้กับชีวิต”
คุณพัทนัยอธิบายว่า สำหรับครูใหม่ ความเข้าใจหลักการบริหารจัดการเงินจะช่วยให้สามารถวางแผนรับมือกับชีวิตการทำงานที่เพิ่งเริ่มต้น รวมถึงเตรียมพร้อมกับภาระค่าใช้จ่ายที่อาจเพิ่มขึ้นตามความรับผิดชอบในแต่ละช่วงชีวิต การเริ่มเก็บออมตั้งแต่วันนี้จึงเป็นปัจจัยสำคัญที่จะช่วยให้พร้อมรับมือกับสถานการณ์ต่าง ๆ และสร้างความมั่นคงในระยะยาว
อย่างไรก็ตาม ความสำคัญของกิจกรรมครั้งนี้ไม่ได้หยุดอยู่ที่การช่วยให้ว่าที่คุณครู 78 คนบริหารเงินเดือนแรกของตัวเองเป็นเท่านั้น เพราะเมื่อครูคนหนึ่งมีความรู้ทางการเงิน ยังสามารถนำความรู้นั้นไปใช้ในชีวิตประจำวัน และมีโอกาสถ่ายทอดต่อให้กับลูกศิษย์ คนในครอบครัว ตลอดจนชุมชนที่ตนเองกลับไปทำงานได้
สำหรับเด็ก ๆ การได้เรียนรู้เรื่องการออม การใช้เงินอย่างมีเหตุผล หรือการรู้เท่าทันภัยทางการเงินตั้งแต่อายุยังน้อย จะเป็นพื้นฐานสำคัญที่ช่วยให้พวกเขาตัดสินใจเรื่องต่าง ๆ ในชีวิตได้ดีขึ้นเมื่อเติบโต
จากความรู้ทางการเงินที่เริ่มต้นในห้องอบรม จึงมีโอกาสขยายไปสู่ห้องเรียนและชุมชนอีกหลายแห่ง ผ่านคุณครูที่กำลังเดินทางกลับไปทำหน้าที่ของตัวเอง เพราะการเตรียมพร้อมเป็นครูที่ดี ไม่ได้มีเพียงการเรียนรู้ว่าจะดูแลอนาคตของลูกศิษย์อย่างไร แต่ยังรวมถึงการรู้จักวางแผนและดูแลอนาคตของตัวเองด้วย
แม้ความรู้ทางการเงินจะไม่ได้ทำให้ทุกคนร่ำรวยในทันที แต่ก็เปรียบเสมือนการมีเข็มทิศติดตัว ช่วยให้รู้ว่าควรใช้เงินอย่างไร เก็บออมเพื่ออะไร และจะเดินไปสู่เป้าหมายชีวิตที่ตั้งใจไว้ได้อย่างมั่นคง